SoftBank phát hành hơn 11 tỷ USD trái phiếu để rót vốn vào OpenAI
SoftBank chào bán 10 tỷ USD và 1 tỷ euro trái phiếu để tài trợ khoản đầu tư tiếp theo vào OpenAI, đưa rủi ro AI vào bảng cân đối kế toán.
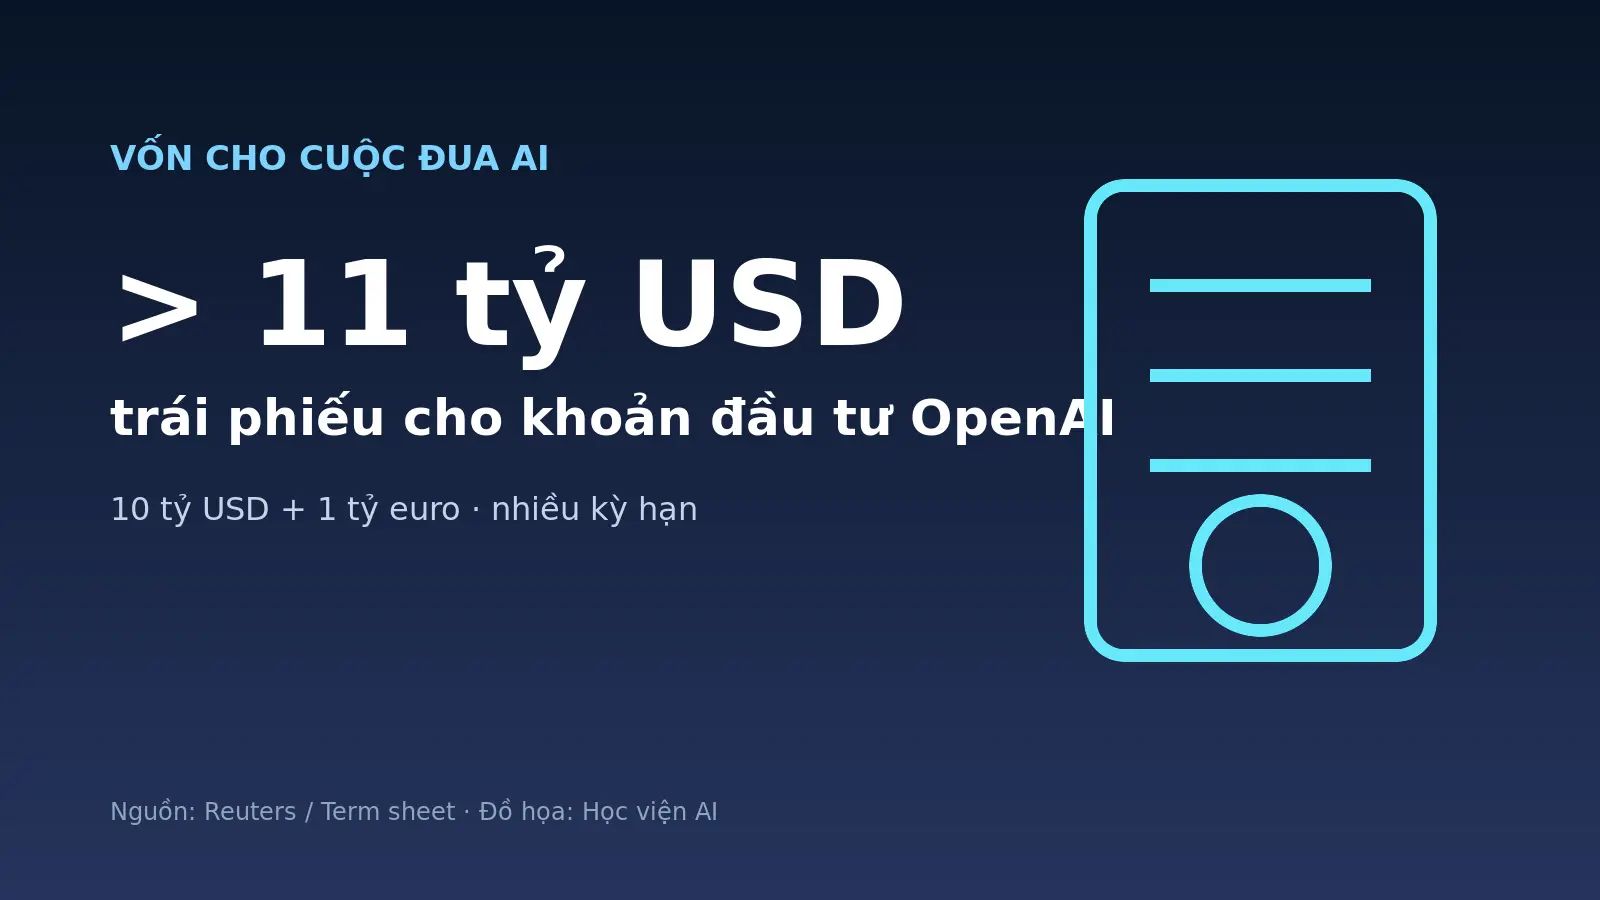
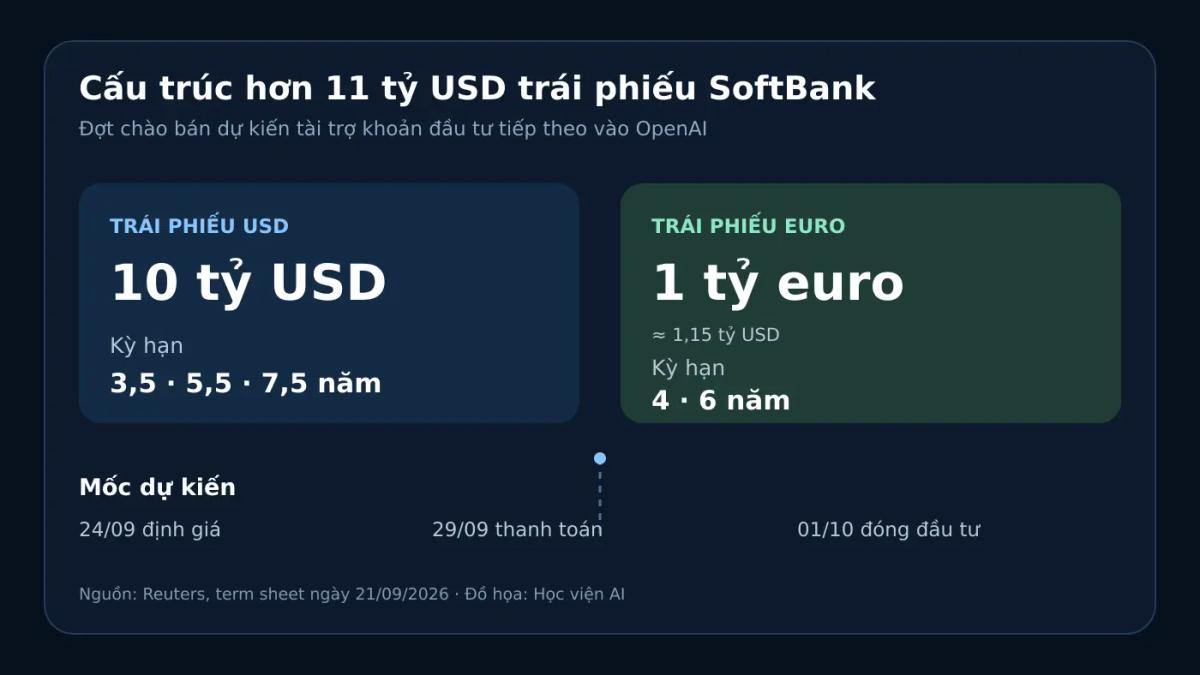
SoftBank Group đã khởi động đợt chào bán 10 tỷ USD trái phiếu bằng USD và 1 tỷ euro, tương đương khoảng 1,15 tỷ USD, để tài trợ khoản đầu tư tiếp theo vào OpenAI và các mục đích doanh nghiệp chung. Nếu phát hành đúng quy mô dự kiến, tổng giá trị hơn 11 tỷ USD sẽ biến đây thành thương vụ trái phiếu doanh nghiệp phi tài chính lớn nhất từng được ghi nhận tại khu vực châu Á–Thái Bình Dương và Nhật Bản, theo dữ liệu LSEG được Reuters dẫn ngày 21/09/2026.
Đây là một đợt chào bán trái phiếu đang triển khai, chưa phải số tiền đã hoàn tất huy động. Tài liệu điều khoản cho biết trái phiếu dự kiến được định giá ngày 24/09 và hoàn tất thanh toán ngày 29/09. Khoản 10 tỷ USD cho đợt đầu tư thứ ba của SoftBank vào OpenAI dự kiến đóng ngày 01/10.
Đợt phát hành được chia như thế nào?
Phần trái phiếu bằng USD được chia thành ba kỳ hạn: 3,5 năm, 5,5 năm và 7,5 năm. Phần bằng euro có hai kỳ hạn: 4 năm và 6 năm. Cấu trúc nhiều kỳ hạn giúp SoftBank phân tán lịch đáo hạn, nhưng không xóa đi nghĩa vụ trả lãi và hoàn vốn.
Reuters cho biết SoftBank trước đó đã thu xếp khoản vay cầu nối trị giá 10 tỷ USD để tài trợ đầu tư OpenAI. Trái phiếu mới sẽ thay thế khoản vay cầu nối này. Nói cách khác, SoftBank không chỉ “vay thêm 11 tỷ USD rồi giữ nguyên mọi khoản vay cũ”; một phần quan trọng của giao dịch là chuyển từ nguồn vốn ngắn hạn tạm thời sang cấu trúc nợ dài hạn hơn.
Fitch Ratings gán mức BB+ cho lô trái phiếu đề xuất. Fitch dự báo nợ của SoftBank sẽ tăng khi tập đoàn tài trợ các cam kết đầu tư, nhưng cho rằng công ty vẫn duy trì thanh khoản và khả năng tiếp cận thị trường vốn ở mức phù hợp. BB+ vẫn nằm dưới ngưỡng “investment grade”, vì vậy chi phí vốn và khả năng tái cấp vốn là dữ kiện cần theo dõi, không phải chi tiết phụ.
Con số kỷ lục nói gì về cuộc đua AI?
Nếu hoàn tất đúng quy mô, đợt phát hành sẽ vượt thương vụ 10,93 tỷ USD của 7-Eleven năm 2021 để trở thành đợt trái phiếu doanh nghiệp phi tài chính lớn nhất khu vực. Dealogic cũng xếp quy mô này vào nhóm 20 thương vụ trái phiếu doanh nghiệp lớn nhất toàn cầu từ đầu năm 2026.
Điều đáng chú ý không chỉ là SoftBank tin vào OpenAI. Đây còn là ví dụ về cách cuộc đua AI đang chuyển chi phí từ báo cáo lãi lỗ của phòng R&D sang bảng cân đối kế toán của các tập đoàn và nhà tài trợ. Để sở hữu phần vốn trong một công ty AI lớn, nhà đầu tư có thể phải huy động vốn với kỳ hạn nhiều năm, chịu lãi suất và phụ thuộc vào định giá tương lai.
Trước đó, thị trường từng phản ứng mạnh khi cổ phiếu AI châu Á giảm và SoftBank mất 13,2% trong một phiên. Bài SoftBank giảm 13,2%: an toàn AI thành rủi ro định giá cho thấy kỳ vọng AI có thể khuếch đại cả chiều tăng lẫn chiều giảm. Đợt trái phiếu mới làm rõ thêm một lớp rủi ro: khi khoản đầu tư được tài trợ bằng nợ, biến động định giá còn đi kèm nghĩa vụ tiền mặt cố định.
Đừng nhầm “huy động vốn” với “doanh thu AI”
Nhận định của Học viện AI: ba dòng tiền cần được tách riêng. Thứ nhất là vốn SoftBank huy động từ người mua trái phiếu. Thứ hai là tiền SoftBank dự kiến đầu tư vào OpenAI. Thứ ba là doanh thu và dòng tiền mà OpenAI tạo ra từ khách hàng. Giao dịch trái phiếu chứng minh thị trường vốn sẵn sàng tài trợ một phần cuộc đua, nhưng không tự chứng minh mô hình AI đã tạo ra dòng tiền đủ để hoàn vốn.
Sự phân biệt này cũng quan trọng khi đọc các hợp đồng hạ tầng. Ví dụ, bài về Oracle ký thêm 30 tỷ USD hợp đồng AI cloud cho thấy backlog lớn có thể là chỉ báo nhu cầu, nhưng doanh thu vẫn phải được ghi nhận theo thời gian và phụ thuộc năng lực triển khai. Vốn đầu tư, backlog và doanh thu là ba thước đo khác nhau.
Mặt khác, các vòng đầu tư chéo giữa nhà sản xuất chip, nhà cung cấp cloud và phòng lab AI có thể làm ranh giới khách hàng–nhà cung cấp–nhà đầu tư trở nên phức tạp. Bài Nvidia cân nhắc rót 10 tỷ USD vào IPO Anthropic đã nêu rủi ro “vòng tròn chip AI”: vốn chảy vào phòng lab rồi một phần quay lại mua hạ tầng từ chính hệ sinh thái cấp vốn.
Bốn mốc cần theo dõi sau thông báo
- Ngày định giá 24/09: mức lãi suất và nhu cầu đặt mua sẽ cho thấy thị trường đánh giá rủi ro SoftBank thế nào.
- Ngày thanh toán 29/09: đây mới là mốc dự kiến giao dịch hoàn tất về mặt phát hành.
- Ngày đóng khoản đầu tư 01/10: 10 tỷ USD dự kiến được dùng cho đợt đầu tư thứ ba vào OpenAI.
- Đòn bẩy và thanh khoản sau giao dịch: cần theo dõi nợ ròng, chi phí lãi vay, tài sản có thể thanh khoản và các cam kết vốn khác của SoftBank.
Với doanh nghiệp Việt Nam, câu chuyện không dẫn tới kết luận phải chạy theo quy mô vốn của các tập đoàn toàn cầu. Bài học thực tế là mọi dự án AI đều cần tách ba lớp: chi phí xây dựng, chi phí vận hành và giá trị kinh doanh tạo ra. Nếu chỉ đo “đã đầu tư bao nhiêu” hoặc “đã mua bao nhiêu token”, doanh nghiệp rất dễ nhầm chi tiêu với tiến bộ.
Kết luận
SoftBank đang chuyển một cam kết đầu tư AI quy mô lớn thành cấu trúc nợ dài hạn hơn. Hơn 11 tỷ USD là tín hiệu mạnh về niềm tin và khả năng huy động vốn, nhưng cũng kéo rủi ro AI vào bảng cân đối kế toán. Đến khi trái phiếu được định giá, thanh toán và khoản đầu tư đóng, đây vẫn là một giao dịch dự kiến. Giá trị cuối cùng sẽ phụ thuộc vào khả năng OpenAI tạo tăng trưởng đủ lớn và SoftBank quản trị đòn bẩy qua nhiều năm.
Doanh nghiệp muốn lượng hóa chi phí, lợi ích và thời gian hoàn vốn của dự án AI? Nhận proposal triển khai AI theo bài toán doanh nghiệp từ Học viện AI.
Nguồn tham khảo
2 công cụ AI miễn phí dành cho bạn
Có thể bạn cần
Tài nguyên & công cụ liên quan từ Học viện AI